老周上周末给我打了个电话,语气有点闷。他在河北做紧固件,厂子四十多人,主打一款标准件。今年上半年,同行里有人把报价一路压到成本线以下抢单。老周没跟,订单掉了三成;跟吧,算下来每干一件亏两毛。他问我一句话:这价格战,到底打到什么时候是个头?
我没法替他判断市场什么时候回暖,但能告诉他一件刚刚发生的事:国家给这场混战,发了一把"成本尺子"。
2026年9月3日,国家发展改革委、市场监管总局联合印发《关于重要工业品低价无序竞争成本核算有关事项的通知》(发改价格〔2026〕1303号)。9月10日,发改委有关负责人就这份文件答记者问,把规则讲得更透。文件干的事很具体:针对低价无序竞争问题突出的重要工业品生产领域,明确成本核算的主体、内容和方式。原则上,以经营者生产特定产品的个别成本为基础;算不清个别成本的,参考行业平均成本,并考虑一定下浮幅度。必要时,发改、市场监管部门会组织开展成本调查,把经营者的真实成本核出来。
一句话翻译给老板听:过去你低于成本卖,监管部门想管也"看不见"——成本怎么算,法律只有原则、没有细规则。现在有了尺子,个别成本、行业平均成本一摆出来,低于成本倾销就从"说不清"变成"可识别、可量化、可追溯"。文件的目标写得很直白:推动相关行业从"拼价格"转向"拼质量、拼创新",营造优质优价的市场环境。
政策这把尺子,量的是行业,量的是"你有没有低于成本卖"。可对老周这样的老板来说,真正要命的问题在另一头:你自己清不清楚,每一件产品、每一单业务,成本到底是多少?这笔账,你算到了哪一层?
我见过的多数中小企业老板,账只算到"公司整体"这一层。月底看利润表,赚还是亏,一笔总账。至于哪条产品线在吸血、哪个客户在贴钱、哪个业务员接的订单实际是负毛利,往往说不清。成本像一团雾,定价靠拍脑袋,价格战一来,只能跟着别人往坑里跳——因为根本不知道坑有多深。
为什么算不清?三个常见原因。一是财务只出总账,经营单元没有自己的核算口径,产品线、区域、大客户混在一起,谁亏谁赚分不出来。二是成本分摊靠拍,房租、电费、管理这些间接费用往哪摊、摊多少,没有规则,算出来的单位成本自己都不信。三是老板自己也不想看清,怕看清了发现一直在亏,不如糊涂着干。
这次文件还有一个容易被老板忽略的点:它把"个别成本"和"行业平均成本"都摆到了台面上。个别成本,是你自己生产这件产品的真实单位成本;行业平均成本,是协会在指导下测算的基准。过去你只知道"我大概不赚钱",现在监管能拿你的个别成本去比照行业平均成本,明显低于的,就进入重点关注。换句话说,成本糊涂不再是你的"护城河",反而可能成为被查的靶子。
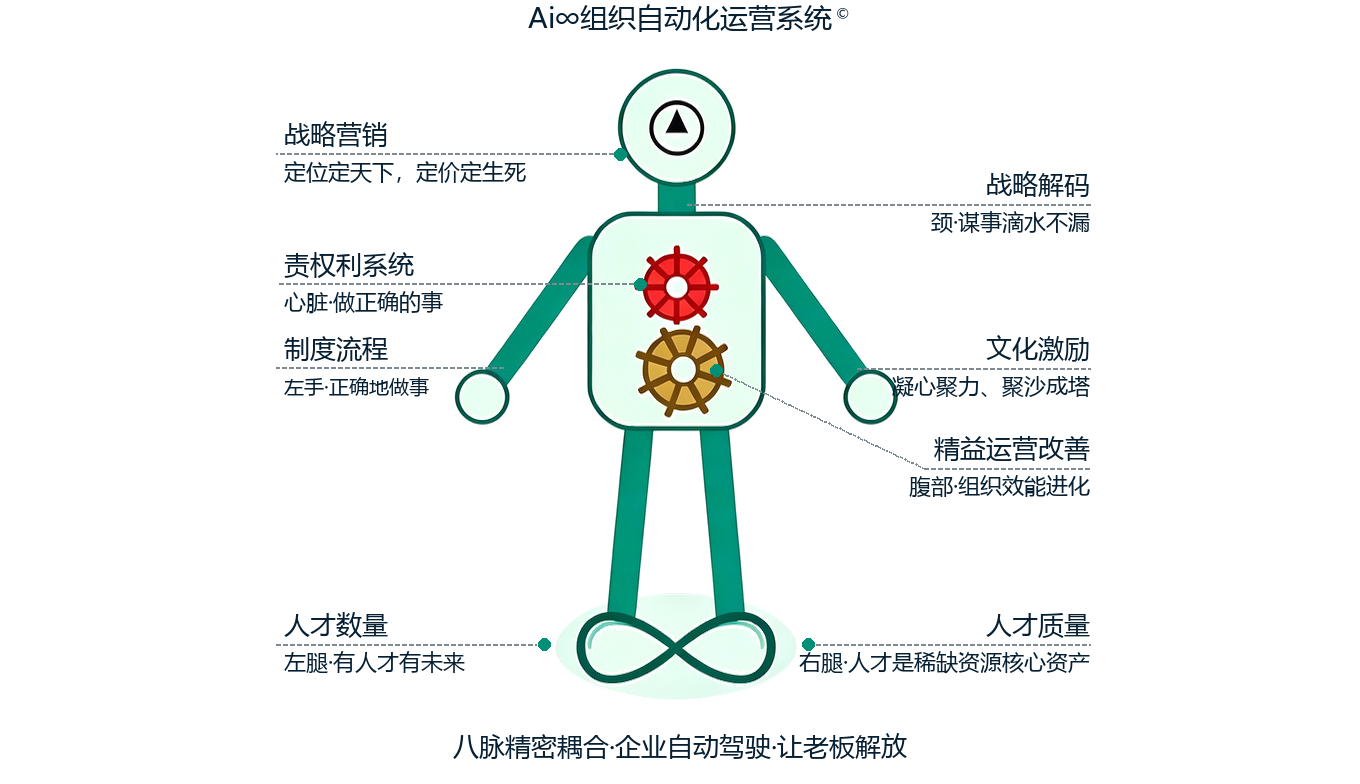
八脉讲责权利,核心理念就四个字:精密耦合。权、责、利要钉到同一个主体上——谁的事谁负责,谁负责谁得利。成本也是一样。成本责任如果只挂在老板一个人头上,其他人都觉得"反正老板兜底",那价格战里就永远有勇士,因为他们不用对自己的亏损负责。
把成本账算清楚,本质是把"成本责任"写进责权利系统,落到具体的人。
八脉责权利脉的方法很朴素,就三句话:根据制度,做事务,确保目标。套到成本上就是——根据成本核算制度,核算本单位产品的单位成本,确保每笔订单毛利为正。
这行字一旦写进岗位职责目标说明书,性质就变了。成本不再是老板心里的秘密账,而是某个经营单元、某个负责人名下的硬指标。权,是他能决定这块业务的采购节奏、工艺路线;利,是成本达标与绩效、奖金挂钩;责,是低于成本接单要说明、要审批、要担责。责权利精密耦合之后,会发生一件有意思的事:以前抢着接单的人,开始先问"这单成本多少"。因为他知道,接回来若是亏的,账算在他头上。价格战还在打,但至少他不会再闭着眼往里冲。
成本账算到层,是为了定价不盲目。这就接到了八脉战略营销脉的一句话:定价定生死,定位定天下。
八脉战略营销脉讲四件大事:市场、客户、产品、定价。定价是其中离钱最近的一件。政策要的"优质优价",翻译成老板的语言,就是先算清成本底线(责权利),再讲清价值差异(战略营销),让客户为"为什么值这个价"买单,而不是为"谁更便宜"买单。
政策释放的信号,表面是"别低于成本卖",底层是"优质优价"——好产品、好服务,就该有好的价格。可"优质优价"不是喊口号。它要求老板先把"我的成本底线在哪"算明白,再把"我的价值在哪"讲清楚。前者是责权利的事,后者是战略营销的事,两件事合起来,才是从"拼价格"转向"拼质量、拼创新"的真实路径。
别把"低价"当成唯一的武器。价格法早就写着,经营者不得实施低价倾销等不正当价格行为。过去执行难,是因为成本说不清。现在尺子有了,低于成本还硬撑,不只是亏自己的钱,还可能踩到法律红线。老板该想的,是怎么把价格战打成价值战,而不是比谁更能熬。
只会算成本、不会讲价值的,容易走向另一个极端:成本控到骨头里,产品质量也跟着掉,最后还是被市场淘汰。只会讲价值、不算成本的,就是老周一开始的样子——订单来了高兴,年底一盘亏了。
有一家做包装的厂,老板一直觉得"规模上去了自然就赚"。后来按要求把单位成本算到每条产线,发现其中两条线长期负毛利,靠另外三条线补着。他停了那两条线,把产能并到盈利线,半年后总利润反而比上一年多。账算清了,勇气才用对地方。
给正在价格战里熬的老板,三件今天就能动手的事。
第一,把单位成本写进岗位职责目标说明书。别只写"负责生产""负责销售",写清楚:你这块业务的单位成本是多少、毛利红线是多少、低于红线接单要走什么流程。能力看清单,成本看数,两层都要有说法。
第二,把经营单元的成本责任钉到人。产品线、区域、大客户,能拆就拆。谁对这块的成本负责,谁就应有成本相关的权与利。责任模糊的地方,就是利润漏水的地方。
第三,给定价设一道成本底线。低于底线的单子不是不能接,是要走到"为什么接"的决策里——是为了现金流、是为了占坑、还是单纯怕丢客户。决策有据,亏损才不冤。
政策给行业一把尺子,老板给自己一把尺子。两把尺子都对上,价格战才打得起、也收得住。
有人会问:这把尺子是给"重要工业品"的,跟我这种小厂有关系吗?关系很大。两点:一是风向标——整治内卷式竞争是这两年的主线,成本核算只是第一把尺子,后面还会有更多行业被纳入;二是照镜子——不管监管来不来,你把自己的成本账算清,永远不亏。等政策替你算账,那就晚了。
把成本账算进八脉组织自动化运营系统©,让每个经营单元的成本责任看得见、追得回,企业才真正从"靠老板一个人扛"走向"靠系统自治"。
加企业微信【灵机书院】,领免费八大诊断工具(企业管理诊断、中层胜任力诊断、人才测评、组织健康度诊断、HR岗位胜任力、总裁岗位胜任力、营销岗位胜任力、天赋测评),用数据看清企业八个部位哪根筋没长好。
数据来源:国家发展改革委、市场监管总局公开文件及新华社、央视新闻报道。本文由 AI 辅助起草,经艾博老师审定。