据经济日报 2026 年 9 月 20 日报道,工业和信息化部数据显示,今年上半年规模以上工业中小企业增加值同比增长 5.8%,营业收入同比增长 7.7%,为 2023 年以来同期最高水平;利润总额同比增长 16.9%,为 2022 年以来同期最高水平。把两个增速放在一起看,利润比营收高出了 9.2 个百分点。
很多老板看到这条新闻的第一反应是疑惑:数据说利润大涨,我厂里为什么没感觉?这不是错觉。同一份数据里,31 个制造业大类行业中,只有 18 个行业规模以上中小企业的利润总额保持增长,也就是说超过四成的行业仍在承压。红利是真的,但它不普适。真正值得琢磨的问题不是「红利来了没有」,而是「这轮红利凭什么落在别人身上」。
多出来的9.2个百分点是怎么省出来的?
营收靠订单,利润靠的是收入与成本之间那段距离。营收涨 7.7% 而利润涨 16.9%,说明这半年新增的收入里,有相当一部分没有被成本吃掉,而是留在了账面上。这笔差额不可能凭空出现:它要么来自外部环境变好,要么来自内部动作变准。
国家发展改革委宏观经济研究院研究员张林山把这轮改善归到四个来源:政策层面,延续实施的税费减免、稳岗返还、融资贴息降低了经营成本;需求层面,消费回暖与新型基建、制造业的投入增长带动了产业链上游配套订单;产业层面,高端制造、新能源、数字经济等赛道扩容释放了产能;企业层面,自身提质增效开始见效。
前三条是外部给的,第四条是自己挣的。而外部红利对同一行业内的所有企业基本均等——这正是同一条街上两家规模差不多的工厂,一家利润率往上走、一家往下掉的原因。
还有一个容易被忽略的背景数字。据中国经济网 2026 年 9 月 20 日发布的《上半年工业企业效益向好》一文,规模以上工业企业营业收入利润率从 1—2 月的 4.92% 攀升至上半年的 5.70%,涨了 0.78 个百分点,但绝对水平依然很薄。利润率薄意味着利润对成本波动的敏感度极高:别人松一寸,你先亏一尺。
同一份数据里,为什么四成行业还在往下走
把镜头拉近,分化比总量更值得看。下面这张表,是同样面对 2026 年上半年行情的两类企业,在五个维度上的实际差别。
| 观察维度 | 利润跑赢营收的企业 | 利润没有跟上的企业 |
|---|---|---|
| 行业位置 | 处在利润增长的 18 个行业,如计算机及通信电子设备、有色金属冶炼和压延加工、化学原料和化学制品制造 | 处在另外 13 个利润未增长的行业,以下游简单加工与代工为主 |
| 订单来源 | 专精特新「小巨人」上半年出口交货值同比增长 21.1%;6 月中小企业出口指数 52.8%,连续 27 个月扩张 | 靠低价抢单,客户可以随时更换供应商 |
| 价格决定权 | 有技术门槛与客户认证壁垒,报价由自己定 | 比价定生死,报价由客户定 |
| 成本管理 | 用数据盯损耗与返工,每一笔成本有责任人 | 靠经验管成本,年底结账才发现利润薄了 |
| 半年结果 | 利润增速明显跑赢营收增速 | 增收不增利,人更累、账更薄 |
18个行业在涨,另外13个行业卡在哪里?
这张表其实在说一件事:总量数据里的「涨」,是少数行业拽着多数行业的结果。你要是恰好站在跑在前面的行业里,会觉得日子确实在变好;要是做的是下游简单加工,别人的 16.9% 跟你的关系并不大。
第一个分水岭:哪些企业的定价权正在变强?
18 个行业在涨、13 个行业没涨,说明订单正在往有门槛的地方走。什么都能做的企业,报价永远被别人压着;只做一件事、并且做到别人不愿意做的深度,价格才由你说了算。
专精特新的数据是个佐证。上半年专精特新「小巨人」企业出口交货值同比增长 21.1%,同期中小企业出口指数 52.8%、连续 27 个月处在扩张区间。工信部信息通信经济专家委员会委员盘和林公开表示,专精特新企业是中小企业里创新和提质增效的样板,能起到示范作用,也能在一定程度上增强技术自主能力。
对 50 到 500 人的企业来说,聚焦不是一个说法,而是一个可以被检验的动作:你的前三个客户贡献了多少收入?如果超过六成,说明你已经在某个细分场景里站住了脚;如果前十大客户里每一家的占比都不到 5%,那你大概还在用价格换订单,而这种订单的忠诚度只维持到下一个更便宜的报价出现。
第二个分水岭:为什么成本必须有一个具体的人负责?
9.2 个百分点的差额里,有一大块来自成本。材料损耗降下来一点,返工少几次,同样的人多交几批货,利润会自己长出来——但这些都不会自动发生,除非每一笔成本都有一个具体的人对它负责。
一个能马上用的检验方法是问三个问题:这批料的损耗率是多少,谁在看这个数?上个月返工了几次,返工的原因归类了吗?哪些费用是随订单增减的,哪些是雷打不动的?三个问题都答不上来,说明成本实际上处在无人负责的状态,利润就是碰运气。
顺带说一个正在拉开的差距。截至今年 6 月,重点工业企业数字化研发设计工具普及率、关键工序数控化率分别达到 86.3% 和 69.5%。这两个数字背后的意思很朴素:数字化在规模企业里已经不是选择题,而是常规动作。谁先用数据管住损耗和返工,谁就先拿回那部分被浪费掉的成本。需要提醒的是顺序不能颠倒——流程本身没理顺就先上系统,只会把混乱固化得更结实。
第三个分水岭:改善为什么必须做成每周一次的节奏?
利润改善有一个残酷的特点:它不是一次性事件,而是一种节奏。目标差距出现之后,是当周复盘、当周调整,还是攒到年底一起算总账,结果会差出一个数量级。
所谓精益改善,说穿了就是三件事的循环:看清目标与实际之间的差距,找到造成差距的具体动作,把动作改了并确认改完之后有效。周期越短,纠偏越便宜;周期越长,问题会以库存、加班和质量事故的形式替你记账,而且利息很高。
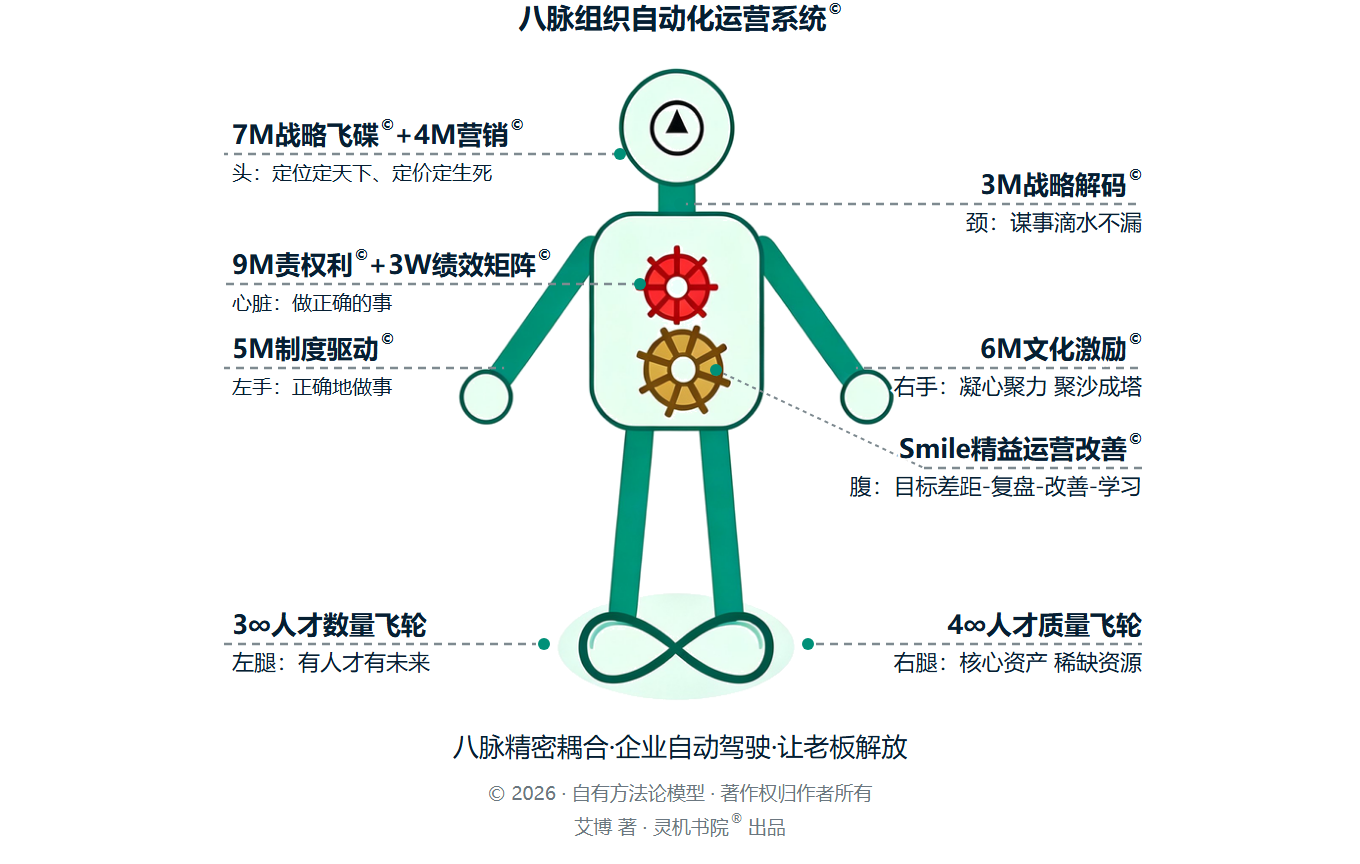
八脉把这条线归在腹部,叫精益运营改善,它与心脏位置的责权利精密耦合:改善回答「哪里可以更好」,责权利回答「谁去改、改好了算谁的」。两件事焊在一起,改善才会变成周而复始的动作;只有改善方法、没有责任归属,再顺手的工具也会停在第一轮。
本周就能动的五件事是哪些?
- 把营收增速与利润增速并排写在白板上,算出差额,并告诉管理层:上半年我们的差额是几个百分点。
- 挑一个损耗最大的工序,把实际损耗率写出来,指定一个人每周报一次。
- 统计上个月的返工次数与原因,按原因归类,看排在前三类的原因占了多少。
- 核出前三大客户的收入占比,判断自己在细分场景里究竟站住了没有。
- 定一个每周三十分钟的复盘会,只看目标差距与下一步动作,不汇报已经完成的成绩。
这五件事都不需要额外预算,也不需要先上系统,需要的是把数字摆到桌面上,然后让它们每周都出现一次。半年之后回头看,那个 9.2 个百分点的差额,就是这么一点一点被拉开的。
常见问答
问:这轮利润改善能持续多久?
答:取决于改善的来源。靠外部需求与政策带来的那部分会随环境波动,靠内部成本与效率带来的那部分能沉淀下来。判断方法很简单:看利润率是在订单旺季才好看,还是淡季也守得住。
问:我的行业不在那 18 个增长行业里,还有机会吗?
答:有,但路径不同。行业整体不增长时,增长只能来自份额转移和效率领先,也就是把同行的客户接过来,或者用更低的成本做同样的事。这两条都比等行情要难,但都握在自己手里。
问:聚焦细分市场,订单量会不会变小?
答:短期可能变小,长期会变好。细分市场的特点是客户少、门槛高、替换成本高,一旦进去,客户流失率明显低于大而全的打法。真正的风险是把「聚焦」做成了「只服务一个小客户」。
问:小企业只有几十人,也需要做成本责任人吗?
答:越小的企业越需要,因为人少意味着一个人同时管好几摊事。区别只在粗细:大企业写成制度,小企业把最花钱的三个环节各指定一个人、各报一个数就够了。
问:每周复盘会不会太频繁,耽误干活?
答:三十分钟、只看差距和动作,不会耽误干活,反而减少返工。真正浪费时间的是月度会上从头汇报一遍所有人都知道的事,问题却没人拍板。
问:数据看板一定要上系统吗?
答:不一定。先用手工台账跑两个月,确认这几个数字真的有人看、看完真的有人动,再考虑上系统。反过来做,往往只是把没人看的数字搬到了屏幕上。
据经济日报 2026 年 9 月 20 日援引工信部数据的报道,上半年中小企业利润总额同比增长 16.9%,这是一份值得认真读的答卷,但它不是一张人人有份的入场券。18 个行业在涨、13 个行业没涨,红利只垂青那些把赛道收窄、把成本钉到人、把改善做成节奏的企业。
给你一个本周就能做的动作:把上半年营收增速和利润增速并排写在纸上,算出那个差额。差额为正,说明你的改善在生效;差额为零或为负,说明你正在用规模的增长掩盖效率的停滞——而规模的增长,明年不一定还在。
加企业微信【灵机书院】领免费八大诊断工具
艾博老师(非正式管理学家,从业25年)|来源:北京六脉企业管理咨询·灵机书院®|官网:6mhr.com|公众号:灵机书院
新闻锚点与数据来源:经济日报《中小企业多项效益指标创近年新高》(2026-09-20 发布,记者赖奇春;人民网财经频道同期转载),引述工业和信息化部数据(规模以上工业中小企业上半年增加值同比 +5.8%、营业收入 +7.7%、利润总额 +16.9%)与 31 个制造业大类行业统计;经济日报《上半年工业企业效益向好》(2026-09-20,作者李瞳,中国经济网 https://www.ce.cn/xwzx/gnsz/gdxw/202609/t20260920_3224430.shtml),引述规模以上工业企业营业收入利润率、分所有制企业利润增速。数据口径与统计范围以原报道为准。
本文由 AI 辅助起草,经艾博老师审定。