李总做包装印刷,去年花了整整两周做年度预算,装订成册六十多页。三月底我去他公司,问起预算执行,他愣了一下,说那本册子在会议室柜子里。这句话很典型:预算不是编错了,是编完之后就没人再打开。
预算三月作废,多数时候不是数字算错,而是三件事各走各的:年度计划是一套说法,预算是另一套表格,考核又用第三套指标。三条线不相交,预算自然变成年初的仪式。要让它活下来,得把计划、预算、考核串成一条线,让每一分钱都能追到一个动作、一个岗位、一个月份。
预算为什么会三月就作废
第一个原因是顺序反了。很多企业先让财务出预算模板,各部门填数字,填完汇总,最后才想起来问一句今年到底要干什么。计划没定,预算就没有依据,填出来的数只能是去年加一点。
第二个原因是颗粒度停在年。年度总量一旦批下来,中间没有月度节奏,偏差要到年中才看得见,看见了也已经来不及纠。
第三个原因是没人背。预算科目挂在部门,不挂到人;挂到人了,又没进考核。没有考核的连接,预算就是一份参考材料。
据我们在中小企业年度经营计划与预算项目中的统计,2025年至2026年盘点的四十余家企业里,年度预算执行率能稳定在八成以上的不足三成,其中超过半数在三月之后就没有再更新过预算表。这个数字说明,问题主要不出在编制技术,而出在管理机制。
计划、预算、考核为什么总是三张皮
因为它们分属三个部门牵头:战略或总经办写计划,财务编预算,人力做考核。三个部门各有各的表格、各有各的节奏、各有各的口径,最后靠老板在会上人工对齐。老板一忙,对齐就断了。
治法不复杂:共用一张表。这张表的左列是年度计划的动作项,中间列是这个动作需要的资源与金额,右列是责任岗位与考核口径。一张表看完,三条线自然重合。
怎么把三者串成一条线
第一步,把年度计划算式化。不要写提升市场份额,要写清楚从多少提到多少、靠哪几个客户或哪几条渠道、每一步在什么时间完成。写不成算式的目标,后面无法编预算。
第二步,预算跟计划走。每个动作项对应一组资源:人、物、费。人对应编制与薪酬,物对应采购与折旧,费对应各项运营支出。资源算出来,预算就有根。
第三步,考核跟预算走。每个预算科目找一个责任岗位,只考核这个岗位能控制的部分。市场费用挂在市场负责人,但其中由总部统一投放的部分不进他的考核。
| 环节 | 三张皮的写法 | 一条线的写法 | 牵头岗位 |
|---|---|---|---|
| 年度计划 | 方向性口号 | 算式化目标加动作项 | 总经理或总经办 |
| 预算编制 | 按去年基数增减 | 按动作项倒推资源 | 财务牵头,业务测算 |
| 执行跟踪 | 年中看一次 | 月度滚动预测 | 财务加运营 |
| 考核挂钩 | 通用指标 | 只考可控部分 | 人力加财务 |
| 调整机制 | 老板临时批 | 分级阈值评审 | 预算小组 |
根据同一批项目的实测记录,把三条线合并到一张共用表之后,企业月度经营分析会从平均两小时压到四十分钟,会上真正讨论偏差项的时间占比从不到三成提到七成以上。变化不在于表做得更漂亮,而在于三套口径变成了一套口径。
预算该由哪些岗位来编
建议三角色分开:财务是口径的制定者和汇总者,负责模板、科目、时间表和加总;业务是测算者,负责各自板块的目标、动作和资源;预算小组是裁决者,负责评审冲突、批调整。三个角色不能合并,尤其不能让财务既编又裁。
预算小组的规模可以很小。中小企业的典型配置是老板、财务负责人加两个核心部门负责人,每月固定半天。人少不是问题,机制缺失才是问题。
月度滚动怎么跑起来
月度滚动的核心不是重新编一次预算,而是更新预测。每月初,各部门提交本月与未来三个月的业务预测,财务据此更新现金流与利润预测,与年度预算对比,标出偏差项。
例会上只过偏差项。每个偏差项要回答三个问题:为什么发生、会不会延续、采取什么动作。三问答完,动作落到责任人和完成日,下月例会首项复核上月动作。这个闭环跑起来,预算才从年初文件变成月度工具。
据2026年我们跟踪的十二家试点企业的记录,月度滚动坚持满三个月之后,年度预算全年执行率的波动幅度收窄到原来的三分之一,年中突击花钱的现象基本消失。滚动预测真正的价值不是预测得准,而是让偏差提前暴露。
预算偏差如何处理才不打架
先定阈值,再谈责任。建议分三级:单项偏差在百分之十以内,由部门负责人在月度表上写明原因即可;超过百分之二十,提交预算小组评审,决定是否调整资源;超过百分之三十,必须重排资源,可能涉及目标下调或追加投入。
阈值要写进制度,不能每次临时议。有了固定阈值,讨论的焦点就从谁的责任转向怎么补救,会上吵架的时间会明显减少。
八脉怎么接这件事
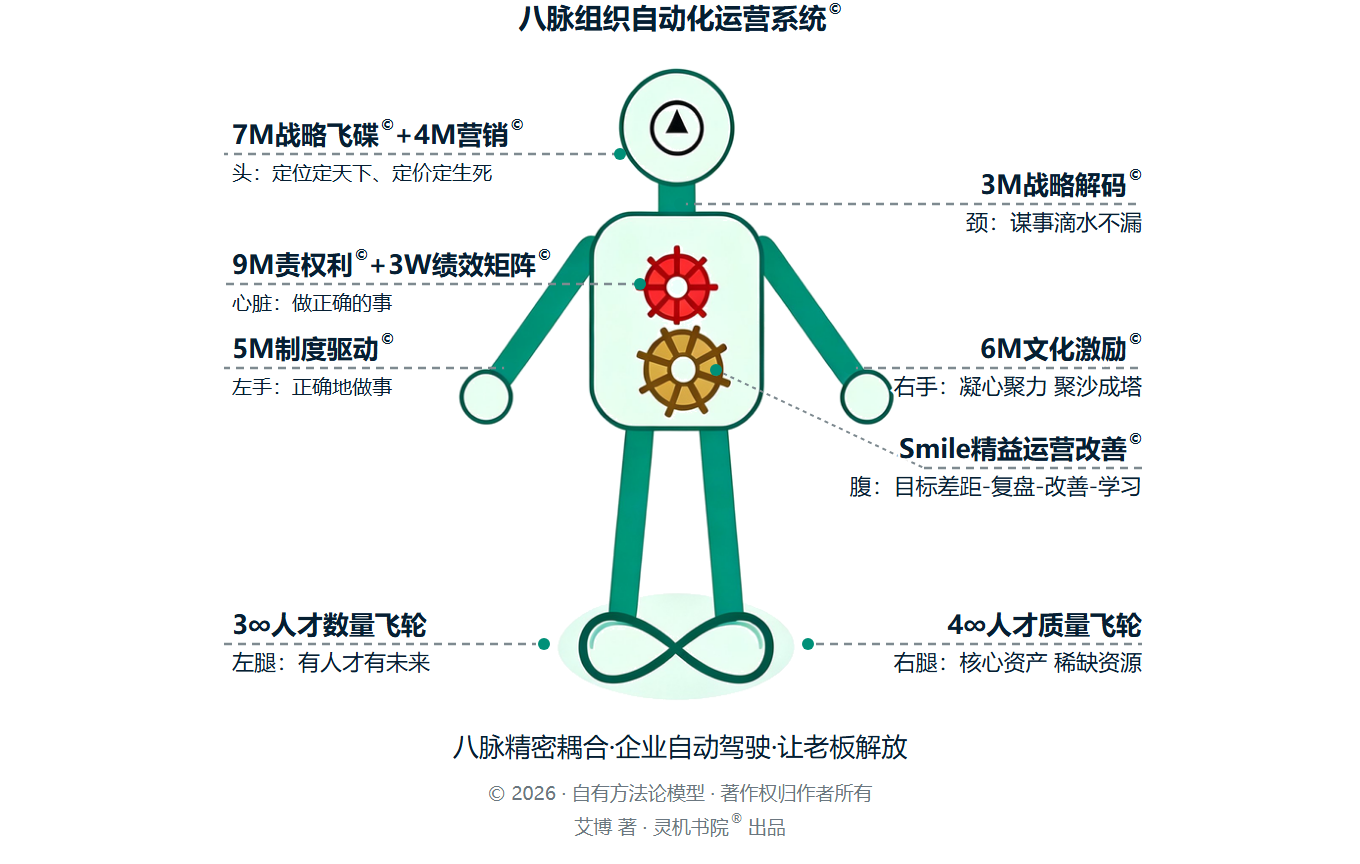
预算这件事在八脉上主要落在颈,也就是战略解码。年度计划经解码变成部门目标、岗位目标、月度动作,预算是这条解码链上的资源表达,考核是它的结果表达。
颈不通,计划到不了地面;心脏的责权利不配套,预算挂不到岗位;腹的精益改善不转,月度纠偏就变不成标准动作。三处一起动,预算才不会在三月退休。
常见问答
预算该由财务单独编吗?
不建议。财务管口径、模板与汇总,业务管各自板块的目标与资源测算。财务单独编的预算,业务不认,执行时必然反弹。
年度预算要不要拆到月?
要拆。年度只定总量与结构,月度才是管理动作真正发生的颗粒度。拆到月才能做滚动预测,也才能在偏差当月就纠偏。
偏差多大需要启动调整?
建议分级:单项超百分之十走部门说明,超百分之二十走预算小组评审,超百分之三十必须重排资源。可按行业淡旺季微调阈值。
计划和预算有什么不同?
计划回答做什么、做到什么程度,预算回答花多少钱、钱花在哪。计划是预算的因,预算是计划的货币表达,顺序不能颠倒。
考核指标怎么跟预算挂钩?
每个预算科目找对应的责任岗位,只考核该岗位可控的部分。不可控的费用不进个人考核,否则考核会失真。
小企业没有预算委员会怎么办?
由老板、财务负责人加两个核心部门负责人组成三人小组,每月固定半天过预算。规模可以小,机制不能省。
加企业微信【灵机书院】领免费八大诊断工具
艾博老师(非正式管理学家,从业25年)|来源:北京六脉企业管理咨询·灵机书院®|官网:6mhr.com|公众号:灵机书院
方法与口径来源:北京六脉企业管理咨询·灵机书院® 八脉组织自动化运营系统(战略解码脉)在企业年度经营计划与全面预算项目中的落地做法;结合中小企业预算编制的常见失效场景整理。
本文由 AI 辅助起草,经艾博老师审定。