一家做工业耗材的企业,2026年上半年营业收入比去年同期涨了18%,老板在会上很高兴;财务把半年报表打出来,净利润反而掉了6%。
他第一反应是"市场卷、客户压价",第二反应是"销售不给力"。我们把他的产品按毛利排了一遍序才发现:营收增长的那18%,全部来自三款毛利不到8%的产品;而两款毛利超过35%的产品,出货量反而下降了。问题不在市场,也不在销售,在产品结构——卖得越多,只是把低毛利的产品卖得更多而已。
一、为什么营收涨了利润却没涨
四个原因,按出现频率排。
第一,成本没有按产品归集。多数中小企业的成本核算只到"料工费"这一层,然后按产量平均分摊。产量大的产品分摊得多,产量小的分摊得少——结果小批量、多品种、换型频繁的产品被严重低估了成本。成本平均分摊的那一天,毛利数据就已经失真了。
第二,销售提成只挂销售额。提成按回款额算,销售当然挑好卖的卖。好卖的往往是低价款,低价款的毛利本来就薄。指标怎么定,行为就怎么走。
第三,没有产品退出机制。一款产品一旦上了产线、开了模具、进了目录,就没有人再说"停"。哪怕它已经连续三年毛利为负,也还在卖——因为它"有量"。
第四,报价还停在去年。原材料涨了两成,报价单没动;人工涨了一成五,报价单没动。据我们在2025年至2026年做的经营盘点统计,盘点的27家企业里,有19家的主力产品报价单超过十四个月没有更新,其中11家的原材料涨幅已经超过15%。报价不跟着成本走,毛利就是被时间吃掉的。
二、怎么把毛利结构算清楚
三步,一张表做完。
第一步,把成本归集到产品。不要平均分摊。直接材料按实际领用算;直接人工按实际工时算;制造费用按"作业动因"分——换型次数多的多摊、占用设备时间长的多摊、检验频次高的多摊。作业动因分完,很多"看起来盈利"的产品会立刻现原形。
第二步,做三层毛利分层。把所有在售产品按毛利率分成三档:30%以上为A档(养家的产品)、10%到30%为B档(走量的产品)、10%以下为C档(要审的产品)。再算每一档的营收占比。如果C档营收占比超过三成,利润薄就是结构问题,不是努力问题。
第三步,给每个C档产品算"完全成本"。完全成本等于制造成本加三部分:分摊的销售费用、占用的应收账款资金成本、售后的平均赔付。三项加上去,通常会发现C档产品里有相当一部分是负贡献——不是赚得少,是卖一单亏一单。
三、找出吃钱的产品之后怎么办
不是一刀切砍掉,分四种处置。
第一种,提价。先算价格底线:完全成本除以(1减去目标毛利率)。提价前先做客户分级——占营收前20%的客户逐个谈,长尾客户统一发调价函。多数企业不敢提价,是因为从没算过底线在哪。
第二种,改配置。把非核心的功能、包装、赠品去掉,降到客户真正需要的配置,成本下来,价格不动,毛利自然回来。第三种,换渠道。同一款产品,直销毛利低,换成经销或走批量订单,销售费用率能降几个点。渠道一换,毛利就变了。
第四种,退出。连续两年毛利为负、客户分散、无战略价值的产品,列时间表退出。退出要有节奏:先停接新单、再消化库存、最后停物料采购。
据我们在2025年至2026年做的定价复盘项目统计,完成这四步处置的企业,平均在六个月内把综合毛利率拉回了3到5个百分点,其中一半来自"退出",不是来自"提价"。敢停,比敢涨更重要。
四、指标要跟着结构一起改
结构算清楚了,指标不改,三个月就会打回原形。
第一,销售提成从销售额改成毛利额。提成基数换成毛利额,或者按毛利分档提成:C档产品不提成或低提成,A档产品高提成。指标一换,销售的主推方向立刻变。
第二,给产品负责人定毛利指标。每一款产品有人管、有毛利目标、有季度复盘。责任不到人,改善不会发生。
第三,建立季度毛利复盘会。每季度把A、B、C三档的营收占比拉出来看一次,C档占比上升就触发处置流程。复盘不是开会,是出动作清单。
第四,报价单设强制复核期。原材料价格变动超过5%,或距上次调价超过十二个月,自动触发报价复核。把规则写进制度,就不靠人记着。
五、这件事最后落在哪里
毛利结构不是财务问题,是定位与定价问题。
定位定天下,定价定生死。一家企业卖什么、不卖什么、用什么价格卖,这三个决定一起构成它的利润水平。销售再努力,也只能在既定的结构里打转。
能力×素质,缺一项都跑不动。算得清成本是能力,敢停掉负毛利的产品是素质。多数企业卡在后一项。把毛利表做出来只需要两周,把结构调过来需要两个季度。但如果不做,明年这个时候,营收还会涨,利润还会薄。
六、一张毛利盘点表的六个字段
表做出来要能直接开复盘会,六个字段缺一不可。字段一,产品编码与名称。一物一码,同一款产品的不同规格分开计。合并计算就会把高毛利规格和低毛利规格搅在一起,看谁都像中等生。
字段二,营业收入。取本期实际确认的收入,不取含税开票额,也不取回款额。口径不一致,横向比较就失真。字段三,制造成本。直接材料加直接人工加按作业动因分摊的制造费用,不含期间费用。这一列决定毛利,也最容易被平均分摊毁掉。
字段四,分摊销售费用。按该产品的销售工时或订单数分摊,不要按收入比例分摊——低毛利产品往往更耗销售精力,按收入分会低估它的耗费。
字段五,资金占用成本。应收账款平均余额乘以公司资金成本率。账期长的产品,这一列会很明显。很多产品不是毛利低,是被账期吃掉了。
字段六,售后与赔付。过去十二个月该产品的退货、返工、赔付金额除以销量。这一列常常把一款看起来还不错的产品直接打回原形。六个字段填完,把产品按最终贡献从高到低排序。排在最后10%的,就是这一轮要处置的对象。
七、从财务口径走到经营口径
财务口径的毛利用于对外报税,经营口径的毛利用于内部决策,两者不是一回事。
财务口径讲合规,经营口径讲可比。前者必须遵循会计准则,后者只需要口径一贯——这个月和下个月用同一个算法,今年和去年用同一个算法,就够了。
经营口径要能回答三个问题。哪一款产品贡献最多、哪一款产品占用资源最多、下一季度该把产能给谁。财务口径回答不了这三个问题,因为它按科目组织,不按产品组织。
两套口径并行,不要试图合并。不少企业为了省事想把两套账并成一套,结果既不满足合规,也失去了决策价值。分开做,成本并不高。把这两张表做顺,老板看到的就是同一盘生意的两种看法:一种给税务看,一种给自己看。只有后者,才决定明年的资源往哪儿投。
八、三个常见误区
误区一,只看毛利率高低。毛利率高的产品如果销量极小,对利润的贡献可能还不如一款毛利中等的走量产品。毛利率和毛利额要一起看。
误区二,把固定成本摊进产品决策。厂房折旧、总部管理费这些短期不会因产品增减而变化的成本,不该用来决定某款产品停不停。会变的成本才是决策成本。
误区三,一次做完就放起来。毛利结构是动态的,原材料、汇率、订单结构一变,排序就变。季度复盘是这件事的命门。
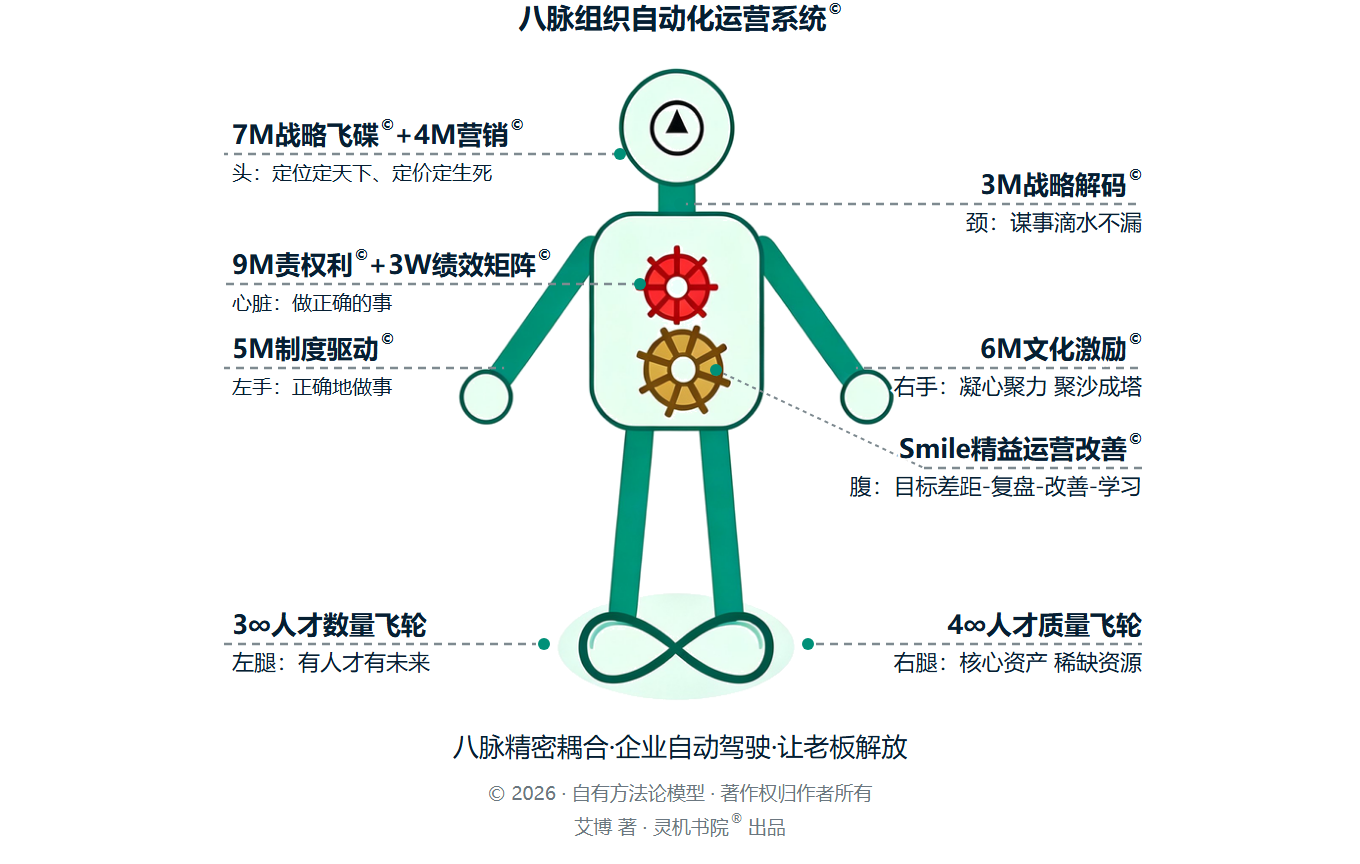
方法与算账口径。本文用的是八脉里的「Smile 精益运营改善©」,按目标差距、复盘、改善三步走,判定标准只有一条:C档产品营收占比有没有超过三成。不动的代价可以这样算:一家年营收5000万元、C档占比35%的企业,按C档平均毛利率6%、A档平均32%测算,一年少赚的毛利约在300万元上下——结构不动,销售再努力也只是把低毛利的部分卖得更多。见效窗口在两到三个季度:第一个季度出表,第二个季度完成提价与配置调整,第三个季度看综合毛利率是否回到3到5个百分点。
九、落地顺序
六个动作,按顺序来。
- 第一步:把所有在售产品按毛利率排序,标出A、B、C三档。
- 第二步:对C档产品算完全成本,加上销售费用、资金占用与售后赔付。
- 第三步:对占营收前20%的客户逐个沟通提价,长尾客户发调价函。
- 第四步:提价无效的改配置或换渠道。
- 第五步:连续两年负贡献的产品列时间表退出。
- 第六步:把销售提成基数从销售额改成毛利额。
常见问答
问:小企业没有ERP,怎么做成本归集?
问:小企业没有ERP,怎么做成本归集?
答:用表格也能做。先把产品列出来,逐项填直接材料与直接人工(这两个占大头),制造费用先按一个粗糙的动因(比如占用设备小时)分摊。精度不够不影响判断方向——你要找的是明显亏钱的产品,不是小数点后两位。
问:C档产品一刀切砍掉可以吗?
问:C档产品一刀切砍掉可以吗?
答:不建议。有些C档产品是引流款,砍掉会影响A档客户的采购便利。正确做法是先提价或改配置,确认无效再退出,退出时要给客户替代方案。
问:提价会不会丢客户?
问:提价会不会丢客户?
答:会丢一部分,通常是价格敏感的长尾客户。据我们项目统计,提价5%到8%区间的客户流失率通常在10%以内,而毛利提升通常能覆盖这部分流失。前提是对前20%的大客户逐个沟通。
问:毛利目标定多少合适?
问:毛利目标定多少合适?
答:看行业。制造业加工类企业的综合毛利率通常在18%到25%之间,低于15%就要查结构,高于35%要查是不是漏算了成本(尤其售后与资金占用)。
问:多久做一次毛利盘点?
问:多久做一次毛利盘点?
答:季度做一次结构盘点(三档占比),半年做一次完全成本重算,一年做一次产品退出评审。三个频率各管一件事。
问:销售抵触按毛利提成怎么办?
问:销售抵触按毛利提成怎么办?
答:先给过渡期。第一个季度按毛利额模拟计算、按原方式发放,让销售看到差异;第二个季度双轨并行;第三个季度正式切换。同时把A档产品的提成系数提上去,让积极调整的人实际拿得更多。
加企业微信【灵机书院】领免费八大测评工具
艾博老师(非正式管理学家,从业25年)|来源:北京六脉企业管理咨询·灵机书院®|官网:6mhr.com|公众号:灵机书院
素材来源:北京六脉企业管理咨询 2025—2026 年中小企业经营盘点与定价复盘项目观察样本;艾博《中小企业精益改善》课程研发资料。
本文由 AI 辅助起草,经艾博老师审定。