山东一家做食品配料的厂,去年营收做了八千多万,年底一算账,净利不到两百万。老板在年会上定了"降本增效",第一个动作是砍掉行政和后勤十一个人,第二个动作是把所有部门预算压了 15%。
半年后他找我的时候,情况比去年更糟:砍掉的人里有三个是做原料验收和过程巡检的,客户投诉率翻了一倍,赔出去的钱比省下的工资多;预算压了 15%,各部门的做法是把该换的刀具不换、该做的设备保养不做,年底设备故障停机时间同比多了两百多个小时;更麻烦的是,销售为了保业绩开始接低价小单,产线换型次数暴涨,单位成本反而上去了。
他问我:降本到底哪里错了?我的回答是——降本降成了砍人,是因为这家企业的成本从来没有被钉到动作上。成本挂在部门头上,不挂在产生成本的那个动作上,所以谁都不知道自己哪一下花钱了,只能按人头砍。
一、成本为什么不是财务数字,而是一串动作的结果?
多数中小企业的成本管理是这样的:月初财务出一张表,上面写着各部门花了多少钱;老板看一眼,把超的标红;下个月继续。这张表是结果记录,不是管理工具——它告诉你钱已经花出去了,但没告诉你钱是怎么花掉的。
真正有用的成本口径只有一种:把成本拆到动作,再钉到人。同样是"制造费用高",拆开看可能是换型时间太长、可能是采购批量不合理、可能是返工率偏高、可能是设备空转。这四个原因对应四个完全不同的动作、四个不同的责任人。不拆到这一层,所有的降本动作都会退化成一句"大家省着点花"。
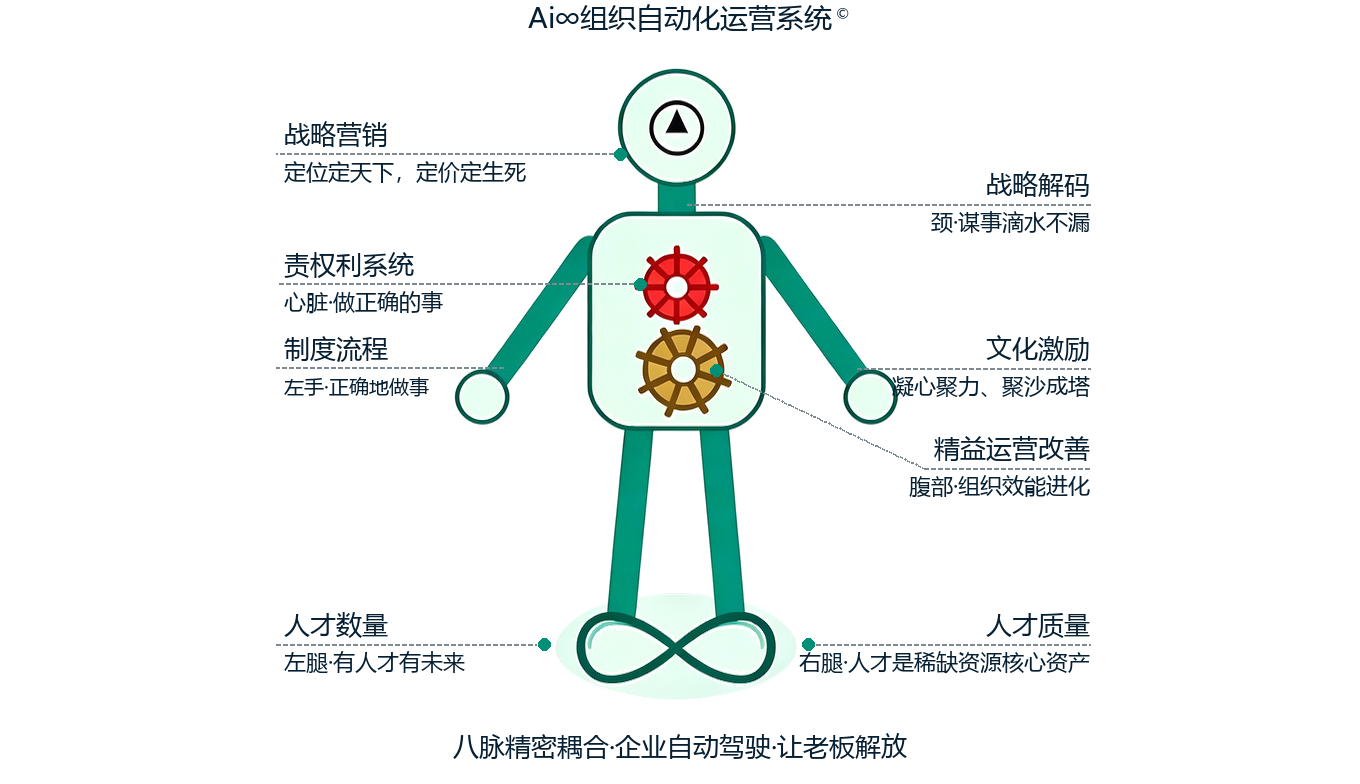
八脉讲精密耦合,成本这件事要把三个东西拧在一起:动作有标准,标准有频次,频次有检查。这三样齐全,成本自己会往下走;缺任何一样,降本就只能靠砍人。
据国家统计局 2026 年 8 月 27 日发布的工业企业利润数据,2026 年 1—7 月,全国规模以上工业企业每百元营业收入中的成本为 85.00 元,同比减少 0.47 元。
同期的营业收入利润率为 5.66%、同比提高 0.54 个百分点。该数据的统计范围是年主营业务收入 2000 万元及以上的工业法人单位——大企业的单位成本在降,靠的是效率改善,不是压预算。
二、一降本就砍人,问题到底出在哪?
砍人之所以成为第一选择,是因为它最容易被看见、最快见效、也最容易证明老板"动了真格"。但它同时也是代价最大的一种降本,原因有三。
第一,砍掉的人里往往有预防性岗位。验收、巡检、设备保养、对账复核——这些岗位的产出是"没出事",在账上只看到成本,看不到收益。砍掉之后三个月内风平浪静,半年后问题集中爆出来,而且往往以质量事故、客户索赔、税务风险的形式出现,一次就吃掉三年省下的工资。
第二,砍人砍掉的是组织记忆。一个干了六年的老采购,手里握着哪几家供应商能紧急调货、哪一家的批次不稳定需要加检。他走了,这些知识跟着走了。凡是没写下来的经验,走的时候都会带走。接手的人要重新交一遍学费,这笔学费不进任何一张成本表。
第三,砍人会改变留下来的人的行为。剩下的员工学到的不是"公司要降本",而是"公司不安全"。有能力的人开始看机会,没能力的人开始躲责任。这种变化三个月内看不出来,一年后体现在骨干流失率上,而招一个熟手的成本,是被砍掉那个人年薪的一点五到两倍。
三、怎么把成本钉到动作上?四个步骤
这套做法不玄,一个季度能跑通一轮,第二年就能自己转起来。顺序上是先动动作、后动预算,先立标准、后挂考核,别一上来就陷入部门之间的数字博弈。
第一步:选三个成本科目,不要多。建议从原料损耗、返工与报废、能耗这三项里选,因为它们和一线动作最近、最容易看到变化。一次铺开十个科目,最后一定不了了之。选三个,做透三个,比铺十个强。
第二步:把每个科目拆成动作,找到花钱的那一下。以返工为例,拆到最后通常是这几种:图纸或工艺卡没写清、首件没确认就批量做、换型后参数没复核、来料不合格但赶工期投了产。每一条都能指到一个具体动作、一个具体岗位。拆不到岗,说明还没拆到底。
第三步:给这个动作定标准,标准必须带频次。写法用三段论:根据什么制度,做什么动作,确保什么目标。比如"根据《首件确认规定》,每批次开工前完成首件检验并签字留档,确保批量返工率不超过 1.5%"。这里最容易被偷懒的地方是"定期""及时""加强"——没有频次的动作,等于没有这条制度,它给了所有人一个往后拖的正当理由。
第四步:把检查结果挂到月度目标里。谁的标准谁负责,检查结果进他的月度考核,占比不用高,10% 到 15% 就够。关键在于这件事从"老板在会上提一嘴"变成了"他每个月要被问一次"。责在前、权在中、利在后:只派活不给权限、也不挂考核,这件事永远排在队伍最后面。
四、降本的正确顺序为什么是先改动作、再谈预算?
很多企业的顺序是反的:先定降本比例,再逼各部门报数字,最后看谁报得快。这个顺序决定了它拿到的答案只会有两种——砍人,或者把该花的钱往后拖。
正确的顺序是:先把动作改对,成本下降是动作改对之后的结果。换型时间从两小时压到五十分钟,产能自然上来,单位能耗自然下降;首件确认做实了,返工率下来,报废自然减少。这些都是动作改变带来的副产品,而且不会反弹。靠压预算省下来的钱,预算一放松就全回来了;靠改动作省下来的钱,会一直留在企业里。
还有一层容易被忽略:压预算压出来的成本下降,会打击一线提问题的积极性。刀具该换不换、保养该做不做,一线的人是看得见的,但预算压着,提了也没用,慢慢就没人提了。等老板发现设备停机时间暴涨的时候,问题已经积累了一年。一个组织里最贵的成本不是浪费,是没人再说真话。
还有一点:降本要有不下手清单。哪些岗位不砍、哪些费用不压、哪些标准不能降——这张清单比降本指标更重要。把它写出来贴在会上,全公司才知道你降的是浪费,不是能力。
五、降本路上最容易踩的三个坑,怎么绕开?
第一个坑,把降本当成一次性运动。搞三个月,数字好看了,然后散了,一年后又来一轮,还是砍人。降本应该是跟着经营节奏滚动的常规动作,而不是等出了事才去救火。
第二个坑,只砍变动费用不砍固定浪费。办公用品、差旅这些好砍,砍完也省不了多少;真正的大头在库存积压、产能空转、低价订单,这些难砍,但砍一刀顶一年。
第三个坑,降本不区分客户和订单。有些订单从接的那一刻就是亏的,销售提成却照拿。不做订单级的毛利核算,降本永远降不到根上。
六、预防性岗位到底该不该砍?算一笔账
老板最常跟我算的一笔账是:这个验收员一年八万,砍掉就省八万。这笔账只对了一半,因为它算的是工资表上的那一栏,没算这个人挡住的那部分损失。
完整的算法是三笔:省下的八万,减去他走之后多出来的返工、索赔、加班、招人成本,再减去组织记忆流失带来的隐性损失。以那家食品配料厂为例,三个预防性岗位一年人工成本二十四万,砍掉之后半年内客户索赔十九万、返工损失十一万、临时招人加急费用四万,加起来三十四万,比省下的多十万。账算到这里结论就很清楚了:砍掉的是成本项,赔掉的是利润项。
更麻烦的是第二年的账。客户投诉留下的记录,会在下一次审厂、下一次招投标、下一次验厂时被翻出来。为了省一年二十四万,丢掉一个年采购额三百万的客户,这种账在很多企业里每年都在发生,只是从来没有人把它放在一起算过。
所以我的建议一直是:预防性岗位不上降本名单。要压成本,去压换型时间、压库存周转、压低价订单——这些地方压下来是真省,而且不会反弹。把刀砍在预防上,看起来最省,实际上最贵。
同一份统计数据里还有两个更值得中小企业盯的数字:2026 年 7 月末,规模以上工业企业产成品存货周转天数 21.3 天、同比增加 0.6 天。
据同一份数据,应收账款平均回收期为 71.9 天、同比增加 0.9 天。存货和账期两头都在变慢,占用的是同一笔现金,这部分成本从来不写在成本表上,却最压现金流。
七、降本自检清单:七条自查
一问:今年要降的三个科目是哪三个,各由谁负责?二问:每个科目拆出的动作里,花钱最多的是哪一个?三问:这个动作有标准吗,标准里写频次了吗?四问:谁在检查,多久检查一次?五问:检查结果挂到谁的月度目标里?六问:有哪些岗位和费用在"不下手清单"上?七问:上个月最大的一笔浪费,最后追到动作了吗?三问答不上来,说明你在砍人不是在降本。
八、一个判断标准:三个人的说法能不能对上
随便挑一笔上个月的超支,问三个人:财务、部门负责人、一线的班组长。如果三个人说的都是同一个动作、同一个岗位,说明这家企业的成本是通的;如果三个人给出三种解释,那这次降本即便数字好看,也只是把成本藏起来了——藏起来的成本,会在你最不希望的时候,换一种更贵的方式回来。
四类成本科目与对应的动作标准
| 成本科目 | 最常见的误判 | 真正该改的动作 | 责任岗位与检查频次 |
|---|---|---|---|
| 原料损耗 | 以为是采购价高,去压供应商 | 按批次把损耗记到具体工位与班次,找出超损的那一台机、那一个班 | 车间主任,每班记录、每周汇总 |
| 返工与报废 | 以为是工人不细心,去加大处罚 | 首件确认、换型后参数复核、来料不合格不放行,三步各自写成带频次的标准 | 品质主管,每批次、每月复盘 |
| 能耗 | 以为是电价涨了,去谈电价 | 空转时间、换型时间、保养周期三个变量分别设上限,按日看表 | 设备主管,每日抄表、每月分析 |
| 库存与账期 | 以为是仓库堆不下,去租库房 | 按 ABC 分类定补货规则,把周转天数与回款天数交给同一个人扛 | 计划与销售负责人,每月对账一次 |
常见问答
问:降本该从哪里开始?
答:从原料损耗、返工与报废、能耗这三个科目里选,一次只做透三个。这三个科目离一线动作最近,改动之后一个月内就能看到数字变化;一次铺开十个科目,最后往往不了了之,还落一个"降本没用"的结论。
问:预防性岗位能砍吗?
答:建议不上降本名单。这类岗位的产出是"没出事",账上只看得见成本、看不见收益。砍掉之后通常三个月内风平浪静,半年后问题集中爆发,以客户索赔、返工、设备停机的形式出现,一次就吃掉几年省下的工资。
问:压了预算为什么没降?
答:因为压预算改的是数字,不是动作。该换的刀具不换、该做的保养不做,短期省下的是现金,长期付出的是停机时间和质量成本。真正的降本要先动动作,成本下降是动作改对之后的副产品。
问:指标要分到部门吗?
答:要,但落点必须是动作,不是金额。把"本部门省 5%"换成"换型时间不超过 50 分钟"这类可检查的动作标准,才有抓手;只分解金额,部门只能靠砍人和拖预算来交差。
问:怎么判断是真降本?
答:挑一笔上个月的超支,分别问财务、部门负责人和一线班组长。三个人说的如果是同一个动作、同一个岗位,说明这家企业的成本是通的;如果是三种解释,那这次降本只是把成本换了个地方放。
问:小企业没 ERP 行吗?
答:能落地。动作清单、标准频次、检查记录用一张表格就能跑起来,关键是写下来并指定责任人。工具从来不是难点,真正难的是老板愿不愿意每个月为同一件事问一次同样的问题。
据美国劳工统计局(BLS)2025 年 12 月数据,美国私营部门的福利支出占总薪酬的比重接近三成,换算下来,雇主雇一个人的实际支出约为基础工资的 1.4 倍上下。
Gallup 与 SHRM 的测算口径则认为,替换一名员工的成本约为其年薪的 0.5—2 倍。需说明的是,后两项属于境外市场研究口径、非中国本土统计,只作方法参照:人头从来不是最便宜的成本项。
加企业微信【灵机书院】领免费八大诊断工具
艾博老师(非正式管理学家,从业25年)|来源:北京六脉企业管理咨询·灵机书院®|官网:6mhr.com|公众号:灵机书院
数据来源:国家统计局《2026 年 1—7 月份全国规模以上工业企业利润数据》(2026-08-27 发布,统计范围=年主营业务收入 2000 万元及以上工业法人单位);美国劳工统计局(BLS)2025 年 12 月雇主成本数据(美国私营部门福利占总薪酬接近三成);Gallup 与 SHRM 关于员工替换成本的测算口径(境外市场研究,非中国本土统计)。本文由 AI 辅助起草,经艾博老师审定。